
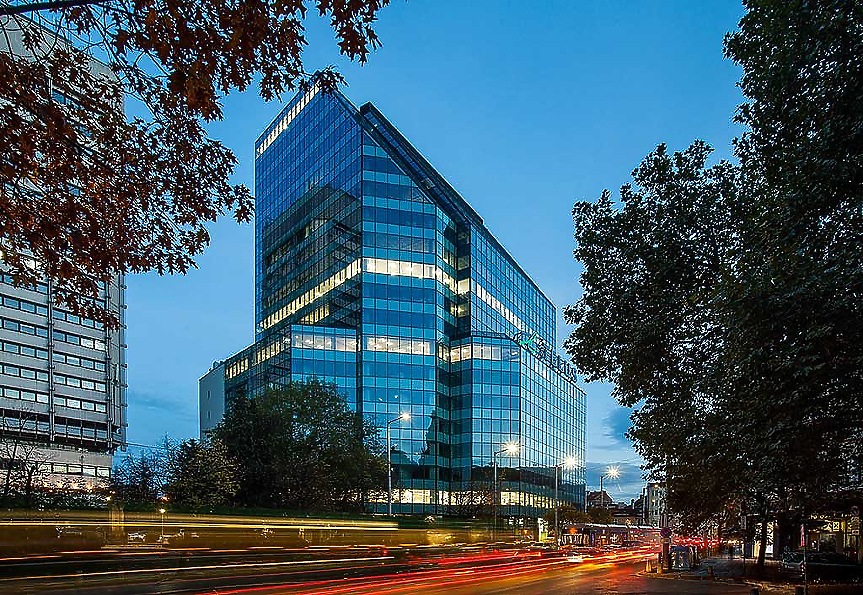
Инвестициите в офис площи в България през първите девет месеца на 2026 г. достигнаха обема, отчетен за цялата предходна година. Паралелно с това обаче наемната активност в София отслабва, а общият обем на наетите и придобитите за собствено ползване офиси намалява с 13% спрямо същия период на 2025 г.
През третото тримесечие на пазара са въведени 22 600 кв.м нови офис площи – най-високият тримесечен обем от близо две години. Това показват данните от последния анализ на консултантската компания за бизнес имоти Cushman & Wakefield | Forton.
Промяна в поведението на компаниите
Пазарът на бизнес имоти в столицата отчита ясна промяна в поведението на компаниите. Все по-отчетлива става тенденцията към придобиване на офиси за собствено ползване, което от своя страна ограничава кръга на потенциалните наематели. За второ поредно тримесечие липсват сключени договори за площи над 10 000 кв.м, а средният размер на наетите офиси намалява до 560 кв.м при 630 кв.м през предходното тримесечие.
Интересен факт е, че на фона на значителния обем новозавършени площи, през изминалите три месеца не е стартирал нито един нов офис проект. Според експертите това може да се разглежда като сигнал за по-предпазлив подход към бъдещото предлагане предвид отслабващото наемно търсене.
„Пазарът на офис площи преминава през промяна, която не се изчерпва единствено с отслабването на наемната активност. Общата икономическа несигурност оказва влияние върху решенията на компаниите, а през следващите месеци ключово ще бъде как пазарът ще усвои новите площи, особено в централните бизнес зони. Липсата на нови проекти показва, че участниците на пазара подхождат по-предпазливо“, коментира Станимира Пашова, изпълнителен директор на Cushman & Wakefield | Forton.
Спад в наемната активност и ролята на IT сектора
През третото тримесечие общият обем на заетите офис площи достига 46 052 кв. м, което е спад от 8% спрямо предходното тримесечие и 28% на годишна база. От тях близо 38 700 кв. м са отдадени под наем, което е най-ниският тримесечен обем от средата на 2024 г. насам. Останалите около 7 400 кв. м са закупени за собствено ползване.
Въпреки че броят на сключените договори за наем остава почти непроменен, липсата на мащабни сделки продължава да ограничава общия обем. Наблюдава се и промяна в структурата на сделките – преместванията формират 59% от наетия обем, следвани от подновяванията на договори (27.5%) и разширенията (8%).
„Наблюдаваме сравнително устойчив брой договори за наем, но при по-малки площи. Същевременно наблюдаваме промяна в структурата на търсенето – IT секторът запазва водещата си позиция, но делът му е значително под традиционните за него нива. Ако през последните пет години IT компаниите са формирали между 35% и 70% от наетите площи, през второто и третото тримесечие на 2026 г. делът им остава под 30%“, коментира Йоанна Димитрова, мениджър „Офис площи“ в Cushman & Wakefield | Forton.

Рекордно ново предлагане и ръст на свободните площи
През третото тримесечие в експлоатация са въведени 22 600 кв. м нови офис площи, разпределени между три проекта със смесено предназначение – FPI City Tower, I Tower и NV Residence. В резултат общият офис фонд в София достига близо 2.38 млн. кв. м.
Свободните площи възлизат на около 284 000 кв. м, а коефициентът на незаетост се повишава умерено до 11.95% спрямо 11.64% в края на предходното тримесечие. Най-съществена промяна се наблюдава в централните бизнес зони, където незаетостта скача от 8.4% на 13.9% вследствие на новото предлагане. Обемът на офис площите в строеж намалява до около 180 000 кв. м.
Стабилни наемни нива и силен инвестиционен пазар
Въпреки по-слабата наемна активност, наемните нива на офис пазара в София остават стабилни. Първокласните офиси в централните бизнес зони продължават да се предлагат при нива от около 20 евро/кв. м месечно, а извън тях – около 18 евро/кв. м. Средните офертни наеми за клас А остават в диапазона 14–18 евро/кв. м.
На фона на по-слабото наемно търсене, инвестиционният интерес към офис имотите остава висок. По предварителни данни обемът на инвестициите достига 245 млн. евро за деветте месеца на годината, изравнявайки резултата за цялата 2025 г.
Инвестиционен пазар на офиси (януари-септември 2026 г.):
Общ обем: 245 млн. евро
Брой сделки: 20 (16 сгради, 4 офиса)
Обща площ: 106 000 кв. м
Доходност (първокласни активи): 7.50%
Сред най-значимите сделки е придобиването на Telus Tower от гръцката Eurobank от Prodea Investments. Чуждестранните инвеститори участват в едва три сделки, но формират 55% от общия инвестиционен обем.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- Компания за софтуер за онлайн залози наема офисa на Bosch в София, мести се през 2027 г.
- AYA Business Center ще събере компаниите от MFG под един покрив
- 82 нови магазина за три месеца: Кои вериги разширяват присъствието си в България
- Наемите на магазините в София: 59 евро в центъра срещу 13 евро в ритейл парк

Калкулатори
Най-ново
НАП разкри 16 нарушения в 5 столични ресторанта за един ден
преди 9 мин„Кошница с грижа“ през ноември в Lidl: нови 32 продукта с до 30% отстъпка
преди 13 мин36 радио и телевизионни оператора ще се състезават на „Евровизия“ в Бургас
преди 18 минEurobank купи Telus Tower, а инвестициите в офиси в България достигнаха 245 млн. евро
преди 59 минСкокът в цените на горивата спря околосветски круиз, пътници останаха блокирани в Камбоджа
преди 1 час5 неща, които правят един двор истински уютен
преди 1 часПрочети още
„Само още ще 5 минути!“ - как да говорим с детето за телефона, без да се караме всеки ден? Безплатно събитие за родители
9meseca.bg