
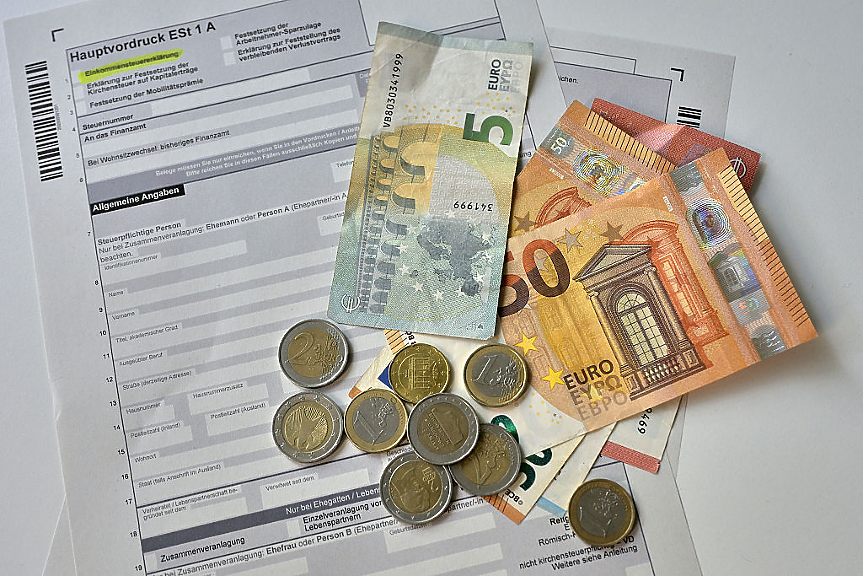
- Предприятията и самоосигуряващите се лица трябва да подадат своите декларации за дължими авансови и окончателни данъци за третото тримесечие на 2026 г. до 2 ноември.
- Срокът е удължен, тъй като законоустановената дата – 31 октомври, се пада в събота.
- Декларацията се подава по електронен път и обхваща доходи по извънтрудови правоотношения, наеми, дивиденти и други.
Националната агенция за приходите (НАП) напомня, че крайният срок за подаване на декларации за дължими данъци за третото тримесечие на 2026 г. изтича на 2 ноември. Удължаването на срока се налага, тъй като последният ден на октомври – 31-ви, е събота.
Декларацията по чл. 55, ал. 1 от Закона за данъците върху доходите на физическите лица (ЗДДФЛ) и по чл. 201, ал. 1 от Закона за корпоративното подоходно облагане (ЗКПО) се подава задължително по електронен път.
Кой е задължен да подаде декларация?
Задължението за деклариране се отнася за предприятия и самоосигуряващи се лица, които са изплатили доходи на физически лица и по закон са задължени да удържат авансов данък върху тях. Това включва доходи от:
- Извънтрудови правоотношения
- Наем
- Други източници, съгласно законодателството
Физическите лица, които са получили доход от друго физическо лице, също са задължени да декларират дължимия данък в същия срок.
Какви данъци и доходи се декларират?
Със същата декларация се обявяват и окончателните данъци, удържани върху доходите на чуждестранни физически и юридически лица. Такива са например възнаграждения за технически услуги, доходи от лихви, както и авторски и лицензионни възнаграждения.
По този ред се декларират и окончателните данъци върху доходите от дивиденти и ликвидационни дялове, разпределени в полза на:
- Местни и чуждестранни физически лица
- Чуждестранни юридически лица
- Местни юридически лица, които не са търговци (включително общини)

Допълнителни задължения за фирми по ДДС
Предприятията, регистрирани по Закона за данък върху добавената стойност (ЗДДС), трябва да използват същия формуляр, за да обявят в НАП и данни от текущата си счетоводна отчетност към края на третото тримесечие на 2026 г.
Те са длъжни да декларират наличните парични средства в касите и размера на вземанията (включително от предоставени заеми) от собственици, работници, служители и лица по договор за управление и контрол, когато общият им размер към края на тримесечието надхвърля 25 564.59 евро.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- 1 млн. евро за дигитално счетоводство: Румънски стартъп цели 1000 клиенти
- НАП: Декларирайте доходите и имотите си в чужбина, знаем за тях
- Данъчни промени за 1.4 млрд. евро: По-високи облекчения за деца и акциз за мощни автомобили
- Иван Дачев, ПроКредит Банк: Стабилният растеж не е случайност – гради се на последователност и правилни решения

Калкулатори
Най-ново
Взимаш 500 евро, връщаш 1000, а не 3000: Промените в новия закон за бързите кредити
преди 1 часНАП: 2 ноември е срокът за деклариране на данъци за третото тримесечие
преди 1 часПчела, сова и таралеж заменят Чърчил и Тюринг върху британските лири
преди 1 часБългарска компания създаде хибриден заряден хъб с ток от слънце, батерии и мрежата
преди 1 часДо 500 000 евро за български космически проекти: ЕКА отваря нова процедура
преди 2 часа„Мисия: Репродуктивно здраве 2026“ - билетите вече са в продажба
преди 2 часаПрочети още
Юлиана Матеева: Реалистични са шансовете „Величие“ да отиде на балотаж!
darik.bgКостадинов: Зеленски лъже! Радев е лицемер!
darik.bgКой лъже? Зеленски или Митрофанова? Говори Велизар Шаламанов
darik.bgОктомври е Международният месец за борба с рака на гърдата: какво трябва да знае всяка жена
9meseca.bg