
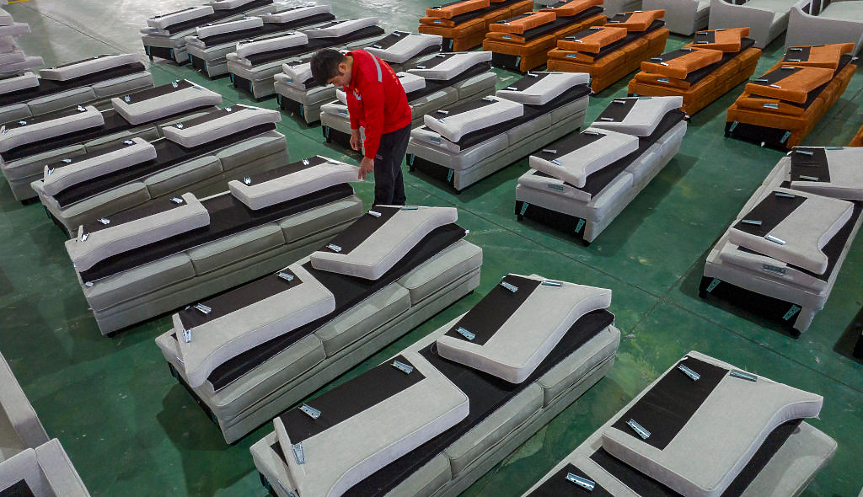
- Европейската мебелна индустрия показва ръст в номиналната си стойност с 15% спрямо 2018 г., но реалното производство е спаднало с 8%.
- Пазарът е под силния натиск на вноса от трети страни - най-вече от Китай, който заема 60% от него.
- Италия, Германия и Полша остават лидери в производството, докато Полша се очертава като изключение с реален ръст.
- Данните, представени от БКДМП, разкриват и огромната разлика в добавената стойност на заето лице между България и водещите европейски държави.
Европейското производство на мебели все още не се е възстановило до нивата си от 2018 г. в количествено изражение.
Въпреки че номиналната му стойност през 2025 г. е с около 15% по-висока, реално произведените обеми са с приблизително 8% по-ниски.
Лидери на пазара остават Италия, Германия и Полша, които заедно формират почти половината от общото производство в Европа (49.8%).
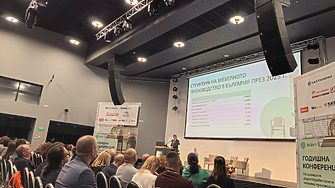
Данните бяха представени от проф. д-р Васил Живков, председател на Управителния съвет на Браншовата камара на дървообработващата и мебелната промишленост (БКДМП), по време на годишната конференция на организацията.
Според анализа европейската мебелна индустрия се състои от 125 000 компании - предимно микро- и малки предприятия, в които са заети пряко 811 000 служители. Общият оборот на сектора възлиза на 115 милиарда евро.
Натиск от вноса и промени в потреблението
Най-силният натиск върху европейските производители идва от вноса. В периода от 2018 г. до 2025 г. вносът на мебели от трети страни е нараснал с над 50%, като около 60% от него се дължи на Китай.
Засилва се и вносът от други азиатски държави – например този на мебели от дървесина от Виетнам бележи ръст от 20% в количествено изражение.
Интересна тенденция е, че количествата растат по-бързо от стойността. Средната цена на тон вносни мебели е спаднала с 8.7% за последното десетилетие (от 2536 на 2316 евро), което е ясен признак за навлизането на по-евтини продукти на пазара.
В същото време, потреблението в Европа се възстановява бавно – очаква се то да достигне около 132 млрд. щатски долара, което е все още под пика от 140 млрд. през 2021 г.
Водещите пазари в Европа
Най-големите европейски икономики остават под натиск. Икономиката на Германия расте с едва 0,2% през 2025 г. след две години на рецесия.
Скъпите ипотеки и забавеното жилищно строителство във Франция, Германия и Нидерландия допълнително ограничават търсенето на обзавеждане.
Полша се очертава като изключение на този фон. Брутният вътрешен продукт на страната расте с 3.6%, производството на мебели се увеличава с 5% до 16 млрд. долара, а износът достига 12.5 млрд. долара, като близо 80% от продукцията е предназначена за външни пазари.
Полша е и третият по значение доставчик на мебели за България с дял от 13.4% от вноса.
В класацията на износителите настъпват и други промени:
- Нидерландия изпреварва Турция по обем на износа.
- Румъния изпада от топ 10 на европейските износители.
- Литва се утвърждава като „балтийския тигър“ в сектора, благодарение на силното си позициониране в производството за големи търговски вериги.
Анализ по продуктови категории
Различните сегменти на мебелния пазар се развиват с различна динамика.
Секторите за производство на части за седалки, столове и метални мебели са под изключително сериозен натиск от вноса от трети страни, който заема над 50% от пазара.
Кухните са специфичен сегмент. В Европа клиентът иска индивидуална кухня, съобразена с неговото помещение, начин и стил на живот.
"Затова клиентите не се доверяват на внос от трети страни“.
Това коментира проф. Живков, като обаче предупреди, че китайски производители вече навлизат и в изработката на кухни по поръчка на високо ниво.
Кухненският сектор остава с положително търговско салдо, тъй като вносът е малък, а най-големите осем производители осигуряват 60% от европейското производство.
Пазарът на офис мебели се възражда след спада по време на пандемията, като се очаква ръст от около 25% до 2031 г. При меката мебел пет държави – Германия, Великобритания, Франция, Италия и Нидерландия – държат 60% от пазара, оценен на около 18 млрд. евро.
Конкурентоспособност и мястото на България
Един от най-тревожните показатели за българската индустрия е огромната разлика в брутната добавена стойност на заето лице.
Докато в Италия тя е около 71 000 евро, в Германия – 63 000 евро, а в Нидерландия – цели 87 190 евро, за България този показател е едва 14 485 евро. Според проф. Живков:
„Това е разликата от себестойността на мебел, като се извадят всички разходи за материали, услуги и енергия, и остане само разходът за труд. Виждате колко сме назад спрямо водещите европейски държави“.
Тази статистика показва, че историческото предимство на страни, като Полша, свързано с ниските разходи за труд, постепенно изчезва, което ги принуждава да търсят други начини за повишаване на конкурентоспособността.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- Пазарът на мебели в България: Рекордно потребление и спад в износа през 2025 г.
- Стагнация на световния мебелен пазар: Китай свива производството, Турция влиза в топ 10
- Румъния построи над 636 000 жилища за 10 години. Изпревари ли България?
- България има повече гори от преди 65 години. Защо горят все повече?

Калкулатори
Най-ново
Ще заменят ли AI агентите одиторите? KPMG проведе първия си пълен одит с изкуствен интелект
преди 11 часаИмате стар велосипед? Пловдив отново събира колела за хора в нужда
преди 11 часаОт фен магазина до луксозните ложи: Новият стадион „Българска армия“ отвътре (снимки)
преди 11 часаГлоба до 350 евро в Гърция за шофиране в лявата лента
преди 12 часаГърция внедри Starlink в железниците: Следи влаковете и предупреждава за риск от сблъсък
преди 12 часаРуските олигарси вече мислят за Русия след Путин: Ще си върнат ли властта?
преди 13 часаПрочети още
21 ноември - честит Ден на християнското семейство!
9meseca.bg